Steuerberatung für Trading-GmbHs
Trading-GmbH steuerlich optimieren — Broker-Daten sauber in DATEV umwandeln
Wertpapiere, Termingeschäfte, Futures, Optionen und Zertifikate in der GmbH: Wir bereiten Ihre Broker-Daten DATEV-fähig auf und ordnen sie steuerlich ein – inklusive der Fragen rund um § 8b KStG.
Roland Elias, Steuerberater in Deutschland — Spezialisierung auf Kapitalanlage- und Handelsgesellschaften.
Unterstützte Broker-Formate
- Interactive Brokers
- CapTrader
- Lynx
- Banx
- Agora Direct
- TradeStation Global
- EdgeClear
- FXFlat
- Swissquote
- Saxo Bank
- TradeStation
- IG Group
- CMC Markets
- XTB
- AMP Futures
- Optimus Futures
- eToro
Weitere Broker-Formate prüfen wir auf Anfrage.
170.000+
Abonnenten auf „Steuern mit Kopf“
100 Mio.+
Videoaufrufe seit 2016
EXTF v700
DATEV-Export aus eigener Software
Seit 2000
Steuerberatung aus Regensburg
Ihr nächster Schritt
Wo stehen Sie mit Ihrer Aktien- oder Trading-GmbH?
Vor der Gründung
Trading-GmbH neu gründen
Struktur, Geschäftszweck, GmbH-Depot und laufende Pflichten von Anfang an richtig planen.
Gründung vorbereitenBestehende Gesellschaft
GmbH steuerlich betreuen lassen
Broker-Daten, Buchhaltung, Jahresabschluss und Steuererklärungen in ein laufendes Mandat überführen.
Mandatsanfrage startenBestehende Kanzlei
Daten für Ihren Steuerberater
Broker-Reports mit Trade2DATEV aufbereiten und als abgestimmten DATEV-Buchungsstapel übergeben.
Datenaufbereitung ansehenAusgangslage
Woran die Buchhaltung einer Trading-GmbH in der Praxis scheitert
Broker-Exporte kosten Stunden
CSV- und PDF-Reports je Broker, unterschiedliche Spalten, Teilausführungen und Währungen – manuelle Aufbereitung ist teuer und fehleranfällig.
§ 8b KStG richtig anwenden
Anteile an Kapitalgesellschaften, Fonds, Zertifikate und Termingeschäfte folgen in der GmbH unterschiedlichen Regeln. Eine pauschale Behandlung hält keiner Prüfung stand.
Keine DATEV-fähige Grundlage
Ohne buchungsfertige Daten entstehen Rückfragen, Verzögerungen beim Jahresabschluss und zusätzliche Kosten in der Kanzlei.
Unsere Lösung
Trade2DATEV — Broker-Daten der Aktien-GmbH als DATEV-Buchungsstapel
Unsere bereits im Einsatz befindliche Software wandelt FlexQuery-XML und Activity Statements in normkonforme DATEV-EXTF-Dateien um. Darauf aufgesetzt übernehmen wir die steuerliche Beurteilung – von der Kontenzuordnung bis zu § 8b KStG.
- EXTF-Export (v700, Kategorie 21) mit Buchungsstapel und Sachkontenbeschriftungen
- Trades, Dividenden, FX, Corporate Actions, Optionen, Futures, Zinsen und Gebühren
- § 8b KStG (95/5), InvStG-Teilfreistellung und Vorabpauschale
- Termingeschäfte nach § 15 Abs. 4 EStG getrennt erfasst
- Niederstwertprinzip (§ 253 HGB) und Drohverlustrückstellungen (§ 249 HGB)
- Abstimmliste, SuSa und Steuererklärungshilfe zur Kontrolle
Beispielauswertung
| Kategorie | Behandlung |
|---|---|
| Aktien (Anteile an Kap.-Ges.) | § 8b KStG prüfen |
| Futures / Optionen | Termingeschäft, gesonderte Erfassung |
| Zertifikate / ETCs | Einzelfallprüfung nach Ausgestaltung |
| Investmentfonds / ETFs | InvStG-Regeln |
| Zinsen, Gebühren, Quellensteuer | Laufender Aufwand / Erträge |
Schematische Darstellung. Die konkrete Behandlung hängt vom Einzelfall ab.
Ihr Nutzen
Was Sie konkret gewinnen
Zeit- und Kostenersparnis
Aus Broker-Rohdaten werden buchungsfertige DATEV-Daten – ohne manuelles Nacharbeiten.
Nachvollziehbare Zuordnung
Jede Position wird dokumentiert einer steuerlichen Kategorie zugeordnet – prüfungsfest aufbereitet.
Saubere DATEV-Übergabe
Formate, die Ihre Kanzlei oder wir direkt importieren können, inklusive Abstimmsummen.
Fokus auf Derivate
Termingeschäfte, Futures, Optionen und Zertifikate werden getrennt ausgewertet statt pauschal verbucht.
Ablauf
In vier Schritten zur DATEV-Übergabe
- 1
Broker-Daten bereitstellen
Sie stellen uns die Jahresreports Ihrer Depots und Terminkonten über den vereinbarten sicheren Weg bereit.
- 2
Konvertierung und Prüfung
Die Daten werden normalisiert, auf Vollständigkeit geprüft und den Konten zugeordnet.
- 3
DATEV-Export und Auswertung
Sie erhalten buchungsfertige DATEV-Daten plus Auswertung nach Produktarten.
- 4
Steuerliche Einordnung
Optional übernehmen wir die Beurteilung nach § 8b KStG und die Abstimmung mit Ihrer Kanzlei.
Fachlicher Kern
§ 8b KStG in der Trading-GmbH
§ 8b KStG stellt Gewinne aus der Veräußerung von Anteilen an Kapitalgesellschaften auf Ebene der GmbH grundsätzlich steuerfrei; 5 % gelten als nicht abziehbare Betriebsausgabe. Für Termingeschäfte, Fonds und Zertifikate gilt das nicht gleichermaßen – hier entscheidet die Ausgestaltung des Produkts.
Zum ausführlichen Fachbeitrag- Voraussetzungen und Reichweite der Freistellung
- Besonderheiten bei Termingeschäften, Futures und Optionen
- Verlustverrechnung und ihre Grenzen in der GmbH
- Typische Fallstricke bei gemischten Depots
Vertrauen
Wer hinter aktien-gmbh.de steht
Roland Elias ist Steuerberater in Deutschland und betreut Gesellschaften, die Wertpapiere und Derivate im eigenen Namen handeln. Der Schwerpunkt liegt auf der Verbindung von technischer Datenaufbereitung und steuerlicher Beurteilung.
Mehr über unsBerufsrecht
Beratung als bestellter Steuerberater in Deutschland.
Datenschutz
Verarbeitung DSGVO-konform, Server in der EU.
Aktualität
Laufende Anpassung an Gesetzgebung und Rechtsprechung.
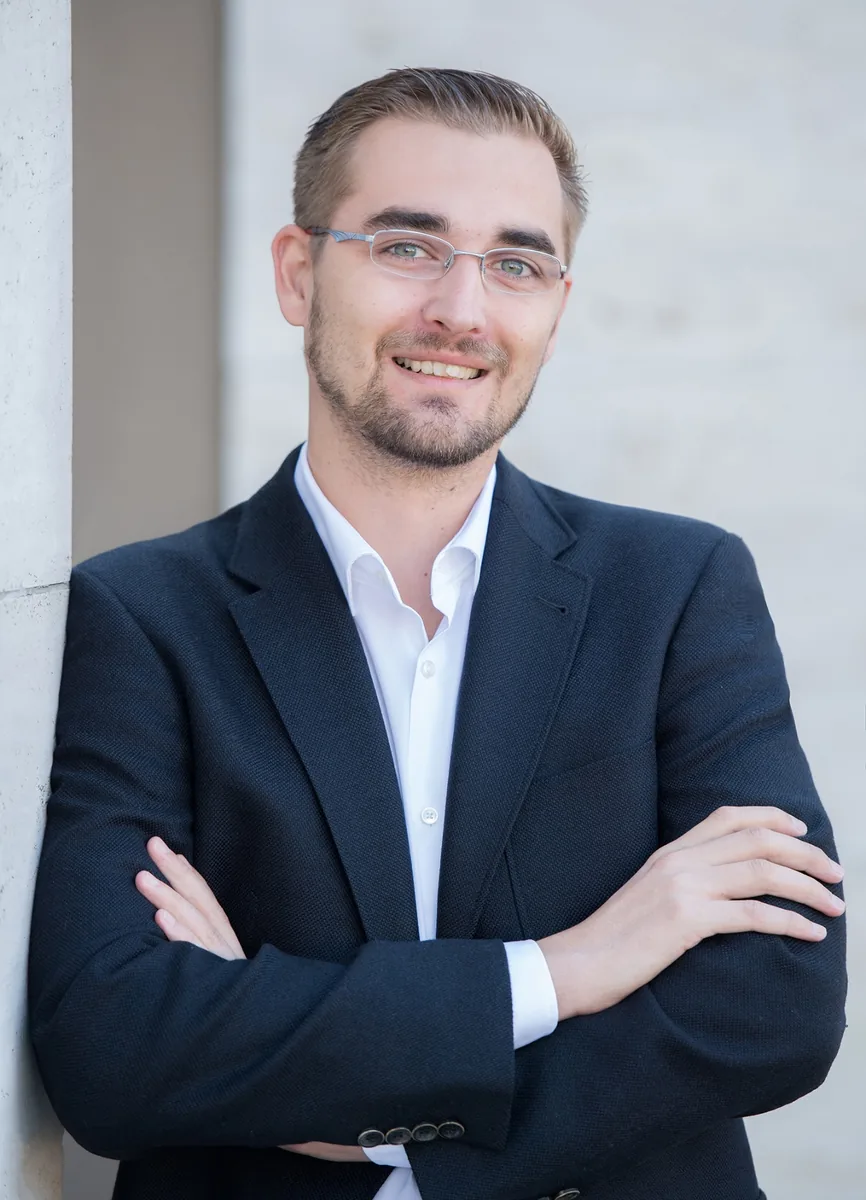
Ihr Ansprechpartner
Roland Elias – Steuerberater, Unternehmer und Investor
Roland Elias ist Gründer der Ratisbona Steuerberatungsgesellschaft mbH und betreibt seit 2016 „Steuern mit Kopf“ – einen der größten deutschsprachigen YouTube-Kanäle zu Steuern und Finanzen. Er handelt selbst an den Kapitalmärkten und kennt die Fragen einer Trading-GmbH deshalb nicht nur aus dem Gesetz, sondern aus der eigenen Depotabrechnung.
Aus genau diesem Praxisproblem ist Trade2DATEV entstanden: Broker-Daten werden nicht mehr von Hand abgetippt, sondern nachvollziehbar in DATEV übernommen. Beratung und Datenaufbereitung liegen damit in einer Hand.
Zugelassene Kanzlei
Mitglied der Steuerberaterkammer Nürnberg
Berufshaftpflicht
Allianz Versicherungs-AG
Berufsgeheimnis
Verschwiegenheit nach § 57 StBerG, § 203 StGB
DATEV-Format
Buchungsstapel EXTF v700, SKR04
Wissen
Grundlagen zur Aktien-GmbH
Ausführliche Fachbeiträge zu Struktur, Besteuerung und Buchhaltung – geschrieben für Unternehmer und für Kanzleien.
Vermögensverwaltende GmbH
Steuern, Kosten, Buchhaltung und Abgrenzung zu Holding und Privatdepot.
Beitrag lesenTrading GmbH gründen
Der Weg in fünf Schritten, Broker-Auswahl und typische Fehler.
Beitrag lesenSteuern auf Aktiengewinne
Veräußerungsgewinne, Dividenden, Kapitalertragsteuer und Verlustverrechnung.
Beitrag lesen§ 8b KStG im Detail
Freistellung, 5-%-Pauschale, Streubesitz und Termingeschäfte.
Beitrag lesenGmbH-Depot eröffnen
Firmenunterlagen, Broker-Auswahl, Reporting und DATEV-Fähigkeit.
Beitrag lesenGmbH oder Privatdepot?
Steuern, Reinvestition, Entnahme und laufende Kosten im Vergleich.
Beitrag lesenGewerbesteuer verstehen
Rechtsform, Hebesatz, Beteiligungserträge und erweiterte Kürzung.
Beitrag lesenWertpapiere im Jahresabschluss
Bewertung, Fremdwährungen, offene Positionen und Bestandsabstimmung.
Beitrag lesenETF oder Einzelaktien?
§ 8b KStG, Teilfreistellung, Vorabpauschale und Verluste im Vergleich.
Beitrag lesenAnlage- oder Umlaufvermögen?
Zweckbestimmung, Niederstwertprinzip, Abschreibung und Wertaufholung.
Beitrag lesenKostenlose Checkliste
Checkliste Aktien-GmbH: Von der Gründung bis zum DATEV-Buchungsstapel
Die wichtigsten Prüfpunkte für Wertpapiere, Termingeschäfte, Futures und Optionen in der Kapitalgesellschaft – von der Kontenstruktur über § 8b KStG bis zur DATEV-Übergabe.
Die Anfrage geht direkt an unsere Kanzlei. Keine Weitergabe an Dritte, kein Newsletter ohne Ihre Zustimmung.
Häufige Fragen
Antworten vor dem ersten Gespräch
Unverbindliche Einschätzung Ihrer Broker-Daten
Senden Sie uns einen Beispielexport – Sie erhalten eine Einschätzung zu Aufwand, Datenqualität und steuerlicher Einordnung.